东北特产批发市场深度观察:从产地优势到渠道效率的产业升级路径
东北特产批发行业长期被视为资源型生意,靠山吃山、靠水吃水。但当长白山人参、东北木耳、松子榛子等品类从区域土产走向全国市场,批发环节的竞争逻辑正在发生根本性变化。中国食品工业协会数据显示,2023年东北地区特色农产品批发交易额突破1800亿元,其中食用菌类、坚果炒货、滋补药材三大品类合计占比超过六成。规模扩张的背后,是批发商从"倒手赚差价"向"供应链组织者"角色转型的现实压力。
产地资源禀赋与批发品类的结构性特征
东北特产批发的品类集中度极高,这与其地理资源分布直接相关。以长白山腹地为例,吉林抚松、靖宇一带的人参产量占全国园参总产量的70%以上,辽宁宽甸、凤城则是鹿茸交易的传统集散地。黑龙江东宁、海林等地的黑木耳年产量稳定在30万吨量级,占全国黑木耳总产量的四成左右。
这种资源集中带来两个批发端的显著特征:其一,产地批发商对上游货源的组织能力构成核心壁垒,远离产区的二级批发商难以在价格和品质稳定性上形成竞争力;其二,品类季节性强,人参秋季采挖、木耳春秋两季出耳、松子秋季采收,批发商的资金周转和仓储调度必须与采收周期精准匹配。以吉林山珍类批发为例,每年9至11月是松子、榛子、蘑菇的集中上市期,产地批发商需在45天窗口期内完成收储、初加工和分拨,错过窗口则面临货源紧张和成本上浮的双重挤压。
批发渠道的分层结构与流通效率瓶颈
当前东北特产批发渠道大致可分为三层:产地一级批发商、销地批发市场商户、零售终端与电商分销商。全国农产品批发市场价格信息系统监测显示,特产类商品从产地到零售终端的流通加价率普遍在35%至60%之间,其中冷链缺失导致的损耗和多次倒手是推高成本的主因。
以东北木耳批发为例,产地统货经过分拣、分级、包装后,一级批发毛利通常在8%至12%,而销地批发市场环节因摊位租金和人工成本,加价幅度往往达到15%以上。松子榛子等坚果品类对仓储条件要求更高,夏季高温环境下若缺乏恒温库,酸败率可上升至5%至8%,直接侵蚀批发商利润。这也解释了为何近年头部产地批发商开始自建仓储配送体系,将分级、包装、贴标等增值环节前移至产地完成,以压缩中间损耗。
品牌化与礼盒化趋势对批发模式的改造
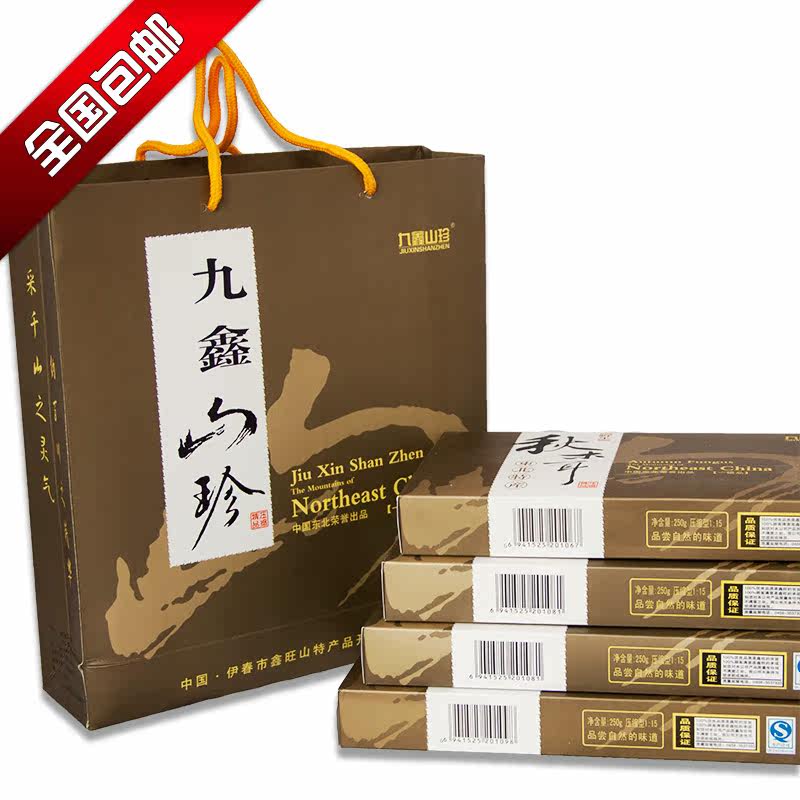
消费端的变化正在倒逼批发环节调整产品结构。东北特产礼盒从节庆礼品向日常伴手礼延伸,带动批发商从散装大宗交易向标准化小包装分装转型。吉林多家土特产经销企业的实践表明,将人参、鹿茸、木耳、松子组合为区域特色礼盒后,单件批发毛利可比散装出货提升20%至30%,且退货率明显低于散装品类。
但礼盒化也对批发商的品控能力提出更高要求。组合装涉及多品类品质一致性,任何单一品类出现等级偏差都会影响整盒定价。因此,具备稳定产地合作基地、能够执行统一分级标准的批发商,在礼盒批发赛道中更具议价权。这也推动东北特产批发从单纯的价格竞争转向品控与供应链响应速度的竞争。
结语
东北特产批发的产业升级,本质上是在资源禀赋既定条件下重构流通效率的过程。产地收储能力、仓储分级水平、渠道分层管理,三者共同决定批发商的生存空间。对于深耕吉林土特产与东北山珍品类的经营者而言,把握采收周期、压缩流通损耗、提升礼盒化分装能力,是当前阶段构建竞争壁垒的务实路径。